Perintöverotaulukon 2026 mukaan alle 30 000 € perintöosuus on verovapaa, jos perittävä kuoli 1.1.2026 tai myöhemmin. Esimerkiksi 100 000 euron osuudesta täysi-ikäinen lapsi maksaa 8 000 €. Lahja on verovapaa, kun samalta antajalta saadut lahjat jäävät kolmen vuoden aikana alle 7 500 €. Laskuri alla laskee kummankin veron vuoden 2026 taulukoilla, ja se ottaa huomioon myös asiat, jotka Verohallinnon oma laskuri jättää pois.
Kun isäni kuoli, äiti jäi asumaan taloon, ja me lapset saimme osuutemme vasta, kun talo myytiin. En muista enää, paljonko veroa siitä meni tai mitä silloin piti hoitaa, ja moni muukin on samassa tilanteessa. Siksi kokosin tähän laskurin ja säännöt. En ole lakimies, joten kaikki alla oleva on Verohallinnon ohjeista ja lähteet ovat sivun lopussa.
Näin perintö muodostuu
Perukirjaan kirjataan perittävän varat ja velat kuolinpäivän arvoilla. Varoista vähennetään velat, hautauskulut ja perunkirjoituksen kulut, ja jäljelle jäävä osa jaetaan perillisille perintökaaren tai testamentin mukaan. Jos perittävä oli naimisissa, ensin lasketaan, mikä osa omaisuudesta kuuluu leskelle, eikä siitä makseta perintöveroa. Verohallinto laskee veron jokaiselle perilliselle erikseen hänen omasta osuudestaan, joten laskuriin kirjoitetaan oma osuus eikä koko pesän arvoa. Puoliso, lapset, lapsenlapset, vanhemmat ja isovanhemmat ovat veroluokassa I, ja muut, kuten sisarukset ja ystävät, maksavat enemmän veroluokassa II (lähde Verohallinnon sivut Perunkirjoitus ja perukirja ja Perintöverolaskuri).
Laske perintövero
Esimerkissä kaksi lasta perii vanhemman, joka ei ollut naimisissa.
Oma osuutesi pesästä velkojen ja kulujen jälkeen, ei koko pesän arvo. Luvut ovat perukirjassa. Jos perukirjaa ei vielä ole, laske osuus alta.
Lahjat 3 vuoden ajalta ennen kuolemaa ja ennakkoperintö, arvo antohetkellä. Summa on lahjakirjassa, lahjaveropäätöksessä tai tiliotteella. Jos lahjoja ei ollut, jätä 0.
Laske osuus pesän luvuista jos perukirjaa ei vielä ole
Todennäköinen myyntihinta kuolinpäivänä. Asunto-osakkeesta vähennetään asunnon osuus yhtiölainasta. Pohjaksi käy välittäjän arvio tai asunnon arvo -laskurin hinta-arvio. Kiinteistön verotusarvo ei käy.
Pankkitilit, osakkeet, rahastot, auto ja mökki kuolinpäivän arvolla. Tilien saldot saat pankista.
Lainat ja maksamattomat laskut kuolinpäivänä. Lainojen määrän saat pankista.
Hautajaisten ja perunkirjoituksen laskut. Kulut vähennetään perukirjassa varoista.
Lapset perivät yhtä suuret osat. Jos testamentti jakaa pesän toisin, kirjoita oma osuutesi suoraan kenttään Perintöosuutesi.
Jos perittävä oli naimisissa, kirjoita kenttiin vain hänen osuutensa, kun leskelle kuuluva osa on erotettu. Sitä tämä apulaskuri ei laske, katso kohta Kun toinen vanhemmista kuolee.
Laske lahjavero
Rahalahja, asunnon käsiraha tai lahjan käypä arvo. Asunnosta tai tavarasta käytetään todennäköistä myyntihintaa lahjapäivänä.
Myös alle 7 500 euron lahjat lasketaan mukaan. Jos aiempia lahjoja ei ollut, jätä 0.
Perintöverotaulukko 2026
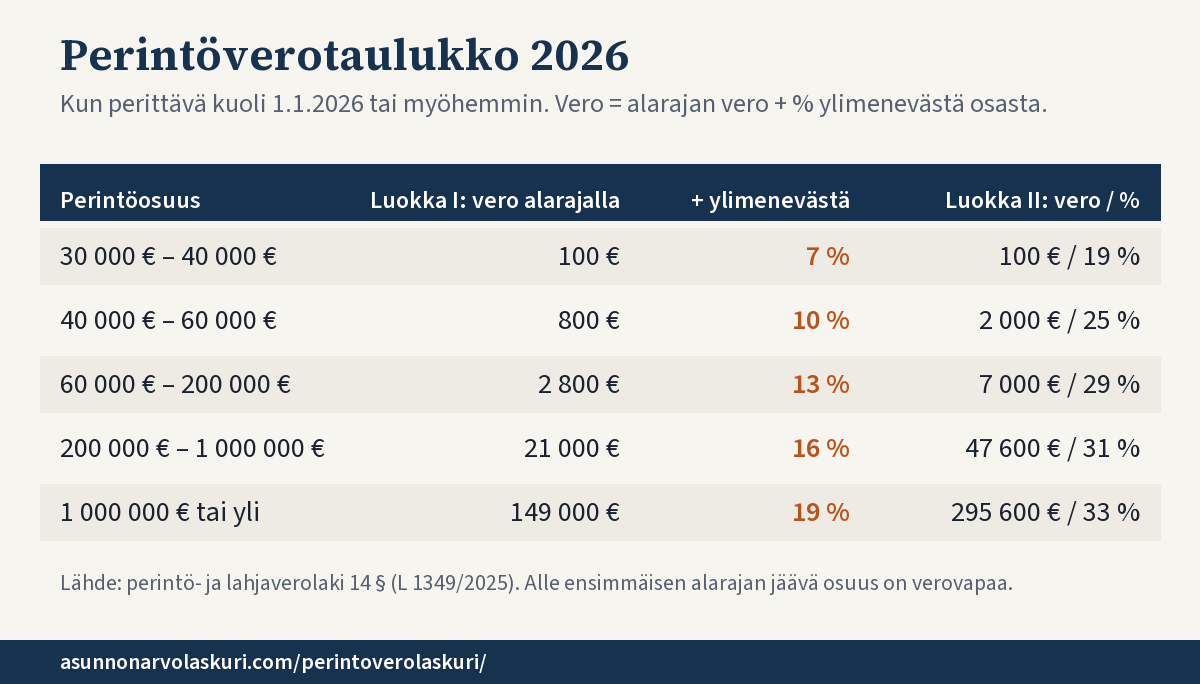
Vero lasketaan perillistä kohden. Taulukosta haetaan rivi, jonka alarajan osuutesi ylittää, ja veroksi tulee alarajan vero sekä prosentti ylimenevästä osasta. Esimerkiksi 100 000 euron osuudesta luokassa I vero on 2 800 € + 13 % × 40 000 € = 8 000 €. Ratkaisevaa on kuolinpäivä: jos kuolema oli vuonna 2025, käytetään vanhaa taulukkoa, vaikka perukirja tehtäisiin vasta 2026.
Perintöverotaulukko 2026, kun perittävä kuoli 1.1.2026 tai myöhemmin.
Perintövero, kuolema 1.1.2026 tai myöhemmin (PerVL 14 §)
Perintöosuus, €
Luokka I: vero alarajalla
ja ylimenevästä
Luokka II: vero alarajalla
ja ylimenevästä
30 000–40 000
100 €
7 %
100 €
19 %
40 000–60 000
800 €
10 %
2 000 €
25 %
60 000–200 000
2 800 €
13 %
7 000 €
29 %
200 000–1 000 000
21 000 €
16 %
47 600 €
31 %
1 000 000 tai yli
149 000 €
19 %
295 600 €
33 %
Perintövero perillistä kohden ilman vähennyksiä.
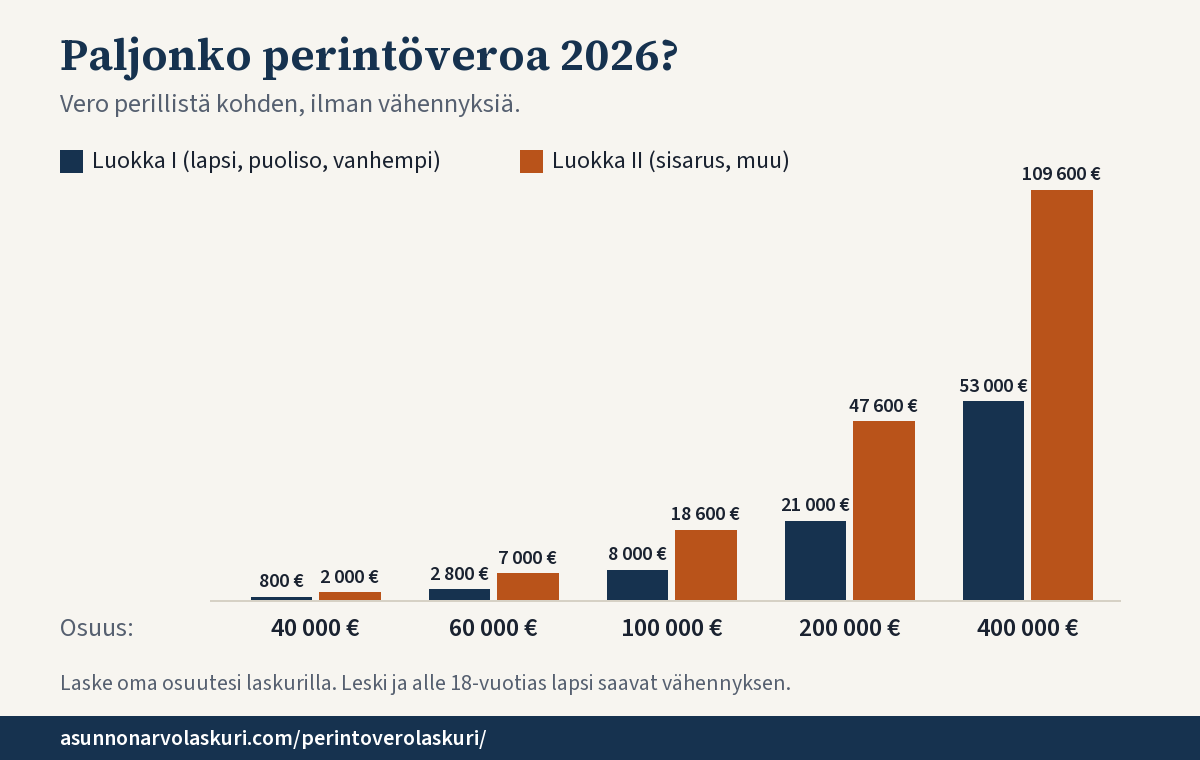
Paljonko perintöveroa menee eri summista?
Täysi-ikäinen lapsi maksaa 50 000 euron perintöosuudesta 1 800 € ja 200 000 euron osuudesta 21 000 € perintöveroa, kun perittävä kuoli 1.1.2026 tai myöhemmin. Taulukossa on vero perillistä kohden ilman puoliso- tai alaikäisyysvähennystä. Prosentti kertoo, kuinka suuri osa koko osuudesta menee veroon.
Perintövero euroina, kuolema 1.1.2026 tai myöhemmin
Perintöosuus
Luokka I (lapsi, puoliso)
osuudesta
Luokka II (sisarus, muut)
osuudesta
30 000 €
100 €
0,3 %
100 €
0,3 %
40 000 €
800 €
2 %
2 000 €
5 %
50 000 €
1 800 €
3,6 %
4 500 €
9 %
60 000 €
2 800 €
4,7 %
7 000 €
11,7 %
80 000 €
5 400 €
6,8 %
12 800 €
16 %
100 000 €
8 000 €
8 %
18 600 €
18,6 %
150 000 €
14 500 €
9,7 %
33 100 €
22,1 %
200 000 €
21 000 €
10,5 %
47 600 €
23,8 %
300 000 €
37 000 €
12,3 %
78 600 €
26,2 %
500 000 €
69 000 €
13,8 %
140 600 €
28,1 %
Miten perintövero muuttui vuonna 2026?
Verovapaa raja nousi 20 000 eurosta 30 000 euroon, ja alarajojen verot laskivat, mutta veroprosentit pysyivät samoina. Uusi taulukko koskee kuolemia 1.1.2026 alkaen. Esimerkiksi 100 000 euron osuudesta täysi-ikäinen lapsi maksaa nyt 8 000 €, kun vuonna 2025 kuolleen jälkeen vero on 8 700 €. Luokassa I vero pienenee 700 € jokaisesta vähintään 30 000 euron osuudesta, ja luokassa II 1 900 €. Kuolinpäivä ratkaisee, vaikka perukirja tehtäisiin vasta seuraavana vuonna.
Perintövero, kun perittävä kuoli 2025 tai 2026
Perintöosuus
Luokka I, kuolema 2025
Luokka I, kuolema 2026
Luokka II, kuolema 2025
Luokka II, kuolema 2026
30 000 €
800 €
100 €
2 000 €
100 €
40 000 €
1 500 €
800 €
3 900 €
2 000 €
50 000 €
2 500 €
1 800 €
6 400 €
4 500 €
60 000 €
3 500 €
2 800 €
8 900 €
7 000 €
80 000 €
6 100 €
5 400 €
14 700 €
12 800 €
100 000 €
8 700 €
8 000 €
20 500 €
18 600 €
150 000 €
15 200 €
14 500 €
35 000 €
33 100 €
200 000 €
21 700 €
21 000 €
49 500 €
47 600 €
300 000 €
37 700 €
37 000 €
80 500 €
78 600 €
500 000 €
69 700 €
69 000 €
142 500 €
140 600 €
Lahjaverotaulukko 2026
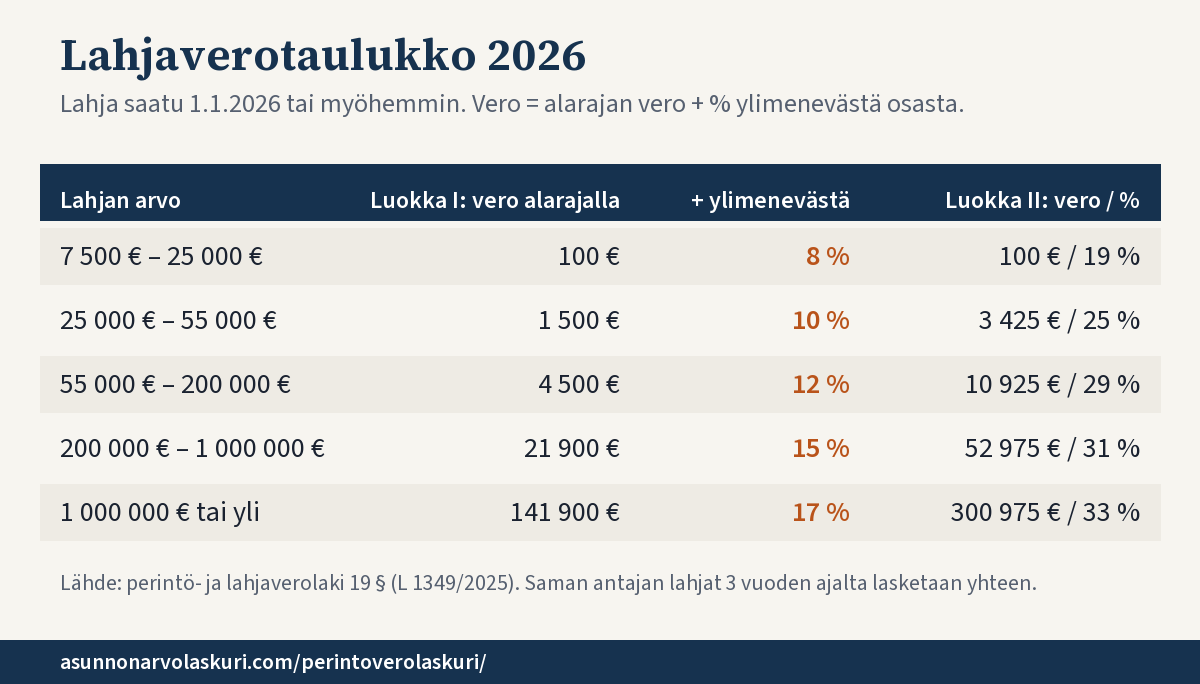
Lahjaverossa raja on matalampi kuin perintöverossa: alle 7 500 € lahja on verovapaa, ja verovapaa raja nousi 1.1.2026 viidestä tuhannesta eurosta. Prosentit ja muut rajat pysyivät samoina, mutta rajojen kohdalla maksettava vero laski, koska alin raja nousi. Verohallinnon esimerkissä isoäiti antaa 30 000 euroa, ja lahjaveroa tulee 2 000 €.
Lahjaverotaulukko 2026, kun lahja on saatu 1.1.2026 tai myöhemmin.
Lahjavero, lahja saatu 1.1.2026 tai myöhemmin (PerVL 19 §)
Lahjan arvo, €
Luokka I: vero alarajalla
ja ylimenevästä
Luokka II: vero alarajalla
ja ylimenevästä
7 500–25 000
100 €
8 %
100 €
19 %
25 000–55 000
1 500 €
10 %
3 425 €
25 %
55 000–200 000
4 500 €
12 %
10 925 €
29 %
200 000–1 000 000
21 900 €
15 %
52 975 €
31 %
1 000 000 tai yli
141 900 €
17 %
300 975 €
33 %
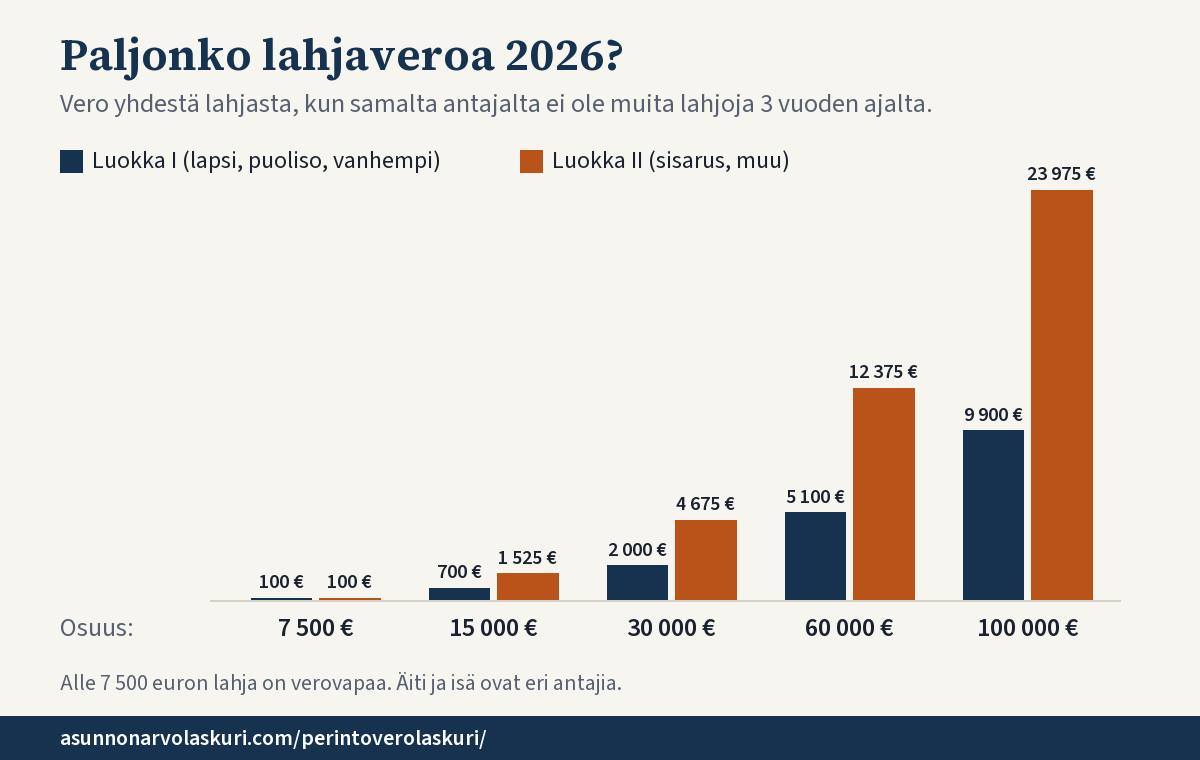
Lahjavero yhdestä lahjasta, kun samalta antajalta ei ole muita lahjoja kolmen vuoden ajalta.
Jos näet "2026"-laskurin, jossa perintöveron raja on 20 000 euroa tai lahjaveron raja 5 000 euroa, se laskee vielä vanhoilla luvuilla.
Kun toinen vanhemmista kuolee ja leski jää kotiin
Tämä on se tilanne, joka meilläkin oli, ja siinä on yksi asia, joka yllättää monen. Lapset maksavat perintöveron jo ensimmäisen vanhemman kuoltua, vaikka eivät saa vielä mitään. Verohallinnon ohjeen mukaan verotus perustuu perukirjaan ja laskennalliseen ositukseen ja perinnönjakoon, eli verottaja laskee, mitä lapsille kuuluisi, vaikka pesä jäisi jakamatta ja talo myytäisiin vasta vuosien päästä. Leskelle kuuluva puolikas avio-oikeuden alaisesta omaisuudesta ei ole perintöä, joten lapsia verotetaan vain kuolleen vanhemman puolikkaasta.
Löysin esimerkin Veronmaksajien sivuilta, jossa lukija kysyi juuri tätä: lapset perivät kodin, jossa leski jatkaa asumista eikä taloa myydä pitkään aikaan. Verojuristin vastaus oli, että vero tulee perukirjan jälkeen hallintaoikeudesta huolimatta, ja hän kirjoitti: "Perinnönjaon lykkäämisellä myöhemmäksi ei ole liioin perintöveron maksun kannalta merkitystä." (Veronmaksajat 6.4.2017, summat vastauksessa ovat vanhoja.) Verkkouutiset kertoi LähiTapiolan kyselystä samasta asetelmasta: lapsi maksaa veron, mutta kotia ei voi myydä ilman lesken lupaa, ja noin joka kymmenes vastaaja oli ottanut tai aikoi ottaa lainaa perintöveron maksuun (Verkkouutiset 6.5.2024).
Lesken asumisoikeus pienentää lasten veroa. Kun leski saa pitää kodin hallinnassaan, lapset saavat hallintaoikeusvähennyksen. Se lasketaan lesken iän mukaisesta kertoimesta, asunnon arvosta ja 5 %:n tuottokertoimesta. Verohallinnon esimerkissä talo on 300 000 euroa, puolet siitä on perintöä ja leski on 80-vuotias, jolloin vähennys on 150 000 € × 5 × 5 % = 37 500 €. Mitä nuorempi leski, sitä isompi kerroin ja sitä suurempi vähennys. Tätä vähennystä tämä laskuri eikä Verohallinnon oma laskuri laske, joten vähennä se itse perintöosuudestasi tai kysy perunkirjoittajalta.
Kun leski myöhemmin kuolee, hänen puolikkaansa verotetaan hänen perillisilleen. Lapset maksavat siis perintöveron kahdesti, mutta eri omaisuudesta: ensin isän tai äidin puolikkaasta ja sitten lesken puolikkaasta. Kahtena pienempänä perintönä vero jää yleensä pienemmäksi kuin yhtenä isona, koska vero on progressiivinen.
Lahja asunnon käsirahaan
Moni saa vanhemmiltaan apua ensiasunnon käsirahaan, ja siinä kannattaa tietää kolme asiaa. Ensimmäinen on, että erissä maksaminen ei auta. Veronmaksajien esimerkissä vanhempi antoi tyttärelle 12 000 euroa käsirahaksi useassa pienessä erässä kolmen vuoden aikana, ja verojuristin vastaus oli suora: "Sillä ei ole merkitystä, että rahat on siirretty useammassa erässä." (Veronmaksajat 27.8.2026)
Toinen asia on, että äiti ja isä ovat eri antajia, jos kumpikin antaa omista varoistaan. Silloin kumpikin voi antaa alle 7 500 € verotta. Esimerkiksi 30 000 euron lahja yhdeltä vanhemmalta maksaa 2 000 € lahjaveroa, mutta jos äiti ja isä antavat 15 000 euroa kumpikin, veroa tulee yhteensä 1 400 €.
Kolmas asia liittyy lainaan. Jos vanhempi lyhentää lapsen asuntolainaa tai maksaa lapsen puolesta lahjaveron, se on itsekin lahja, ja se lasketaan yhteen muiden saman antajan lahjojen kanssa.
Lahjojen yhteenlasku kolmen vuoden ajalta
Jos sama antaja antaa samalle saajalle useita lahjoja kolmen vuoden sisällä, uusi lahja verotetaan kaikkien lahjojen yhteissummasta, ja aiemmista lahjoista määrätty vero vähennetään. Verohallinnon ohjeen esimerkissä saaja sai ensin 50 000 euroa ja maksoi siitä 4 000 € veroa. Kahden vuoden päästä hän sai toiset 50 000 euroa, ja vero laskettiin 100 000 eurosta: 9 900 € − 4 000 € = 5 900 €. Laskuri tekee saman, kun kirjoitat aiemmat lahjat niille varattuun kenttään.
Kaksi yksityiskohtaa ovat vähemmän tunnettuja. Jos aiempi lahja on saatu ennen vuotta 2026, sen vero lasketaan yhteenlaskussa uudella taulukolla, ei sillä, jolla vero aikanaan maksettiin. Lisäksi lahjaa, joka annetaan täsmälleen kolmen vuoden päästä samana kalenteripäivänä, ei enää lasketa yhteen. Verohallinnon esimerkissä lahjat ovat 15.1.2026 ja 15.1.2029.
Lahja ja ennakkoperintö perintöverotuksessa
Jos lahjan antaja kuolee kolmen vuoden sisällä lahjasta, lahja lisätään perintöosuuteen, ja perintövero lasketaan yhteissummasta. Lahjan arvona käytetään yleensä sen arvoa antohetkellä. Maksettu lahjavero vähennetään perintöverosta, mutta vähennys lasketaan kuolinhetkellä voimassa olevalla lahjaverotaulukolla, ja jos lahjavero oli suurempi kuin perintövero, erotusta ei makseta takaisin. Laskuri tekee tämän, kun kirjoitat lahjat perintöveron kohdalle.
Ennakkoperintö pienentää myös perinnönjaossa saatavaa osuutta. Verohallinnon esimerkissä yksi kolmesta perillisestä sai 30 000 euroa ennakkoperintönä, ja pesässä oli säästöjä 120 000 euroa. Jaossa laskettiin 150 000 € / 3 = 50 000 €, joten ennakkoperinnön saanut sai jaossa 20 000 euroa ja muut 50 000 euroa kumpikin.
Perintöveron maksaminen
Alle 500 euron perintövero maksetaan yhdessä erässä ja suurempi kahdessa.
Ensimmäinen erä erääntyy noin kolme kuukautta verotuspäätöksestä ja toinen kaksi kuukautta myöhemmin.
Perintöveroa ei voi maksaa etukäteen, ja oikaisuvaatimus ei siirrä eräpäivää.
Jos ensimmäinen eräpäivä on 1.1.2024 tai myöhemmin, veron voi maksaa kymmenen vuoden aikana ilman ulosottoa ja merkintää verovelkarekisteriin, mutta eräpäivästä alkaen kertyy viivästyskorkoa.
Välittäjän arviosta on apua sekä perukirjan arvoon että myyntihinnan päättämiseen.
Asuntojenmyynti.fi valitsee pyyntösi perusteella enintään neljä paikallista välittäjää, ja jokaisen tarjouksessa on hinta-arvio ja palkkio. Myyjälle palvelu on maksuton.
Jos perittävä kuoli 1.1.2026 tai myöhemmin, alle 30 000 € perintöosuus on verovapaa. Lapsi tai vanhempi maksaa veroluokassa I esimerkiksi 100 000 euron osuudesta 8 000 €, ja puoliso vähemmän, koska hän saa 90 000 € puolisovähennyksen. Sisarukset ja muut maksavat luokan II mukaan enemmän.
Paljonko lahjaveroa maksetaan vuonna 2026?
Alle 7 500 € lahja on verovapaa, kun lahja on saatu 1.1.2026 tai myöhemmin. Esimerkiksi 30 000 euron lahjasta vanhemmalta tai isovanhemmalta maksetaan lahjaveroa 2 000 €. Saman antajan lahjat kolmen vuoden ajalta lasketaan yhteen.
Maksavatko lapset perintöveroa, jos leski jää asumaan kotiin?
Maksavat. Kun toinen vanhemmista kuolee, lapsia verotetaan ensin kuolleen vanhemman osuudesta perukirjan perusteella, vaikka mitään ei jaeta ja koti myydään vasta vuosien päästä. Lesken oikeus asua kodissa pienentää lasten veroa hallintaoikeusvähennyksen verran.
Voivatko äiti ja isä antaa kumpikin verottoman lahjan?
Voivat, jos kumpikin antaa omista varoistaan. Äiti ja isä ovat eri lahjanantajia, joten kumpikin voi antaa alle 7 500 € lahjan ilman lahjaveroa. Saman antajan lahjat kolmen vuoden ajalta lasketaan silti yhteen.
Miten perintövero maksetaan?
Alle 500 euron perintövero maksetaan yhdessä erässä ja suurempi kahdessa. Ensimmäinen erä erääntyy noin kolme kuukautta verotuspäätöksestä ja toinen kaksi kuukautta myöhemmin. Veron voi maksaa myös kymmenen vuoden aikana ilman ulosottoa, mutta silloin kertyy viivästyskorkoa.